

-ศูนย์ข่าว-
SEC กำหนดกฎการเปิดเผยข้อมูลใหม่สำหรับผู้ส่งออกชิ้นส่วนทั่วไป
คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) ได้กำหนดข้อกำหนดการเปิดเผยข้อมูลภาคบังคับสำหรับผู้ส่งออกชิ้นส่วนเครื่องกลและไฟฟ้าทั่วไป ซึ่งมีผลตั้งแต่วันที่ 15 พฤษภาคม 2026 กฎดังกล่าวส่งผลโดยตรงต่อซัพพลายเออร์ที่ไม่ใช่สหรัฐฯ รวมถึงผู้ผลิต ผู้จัดจำหน่าย และผู้ให้บริการ OEM ที่ตั้งอยู่ในจีน ซึ่งจดทะเบียนหลักทรัพย์ในสหรัฐฯ หรือจัดหาชิ้นส่วนจำนวนมากให้แก่ลูกค้าในสหรัฐฯ การบังคับใช้กฎนี้สะท้อนถึงการยกระดับการกำกับดูแลห่วงโซ่อุปทานอุตสาหกรรมทั่วโลกอย่างมีนัยสำคัญ โดยเฉพาะในด้านความโปร่งใสเกี่ยวกับ ESG และการตรวจสอบย้อนกลับต้นน้ำ
ภาพรวมของเหตุการณ์
คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) เริ่มบังคับใช้ข้อผูกพันในการเปิดเผยข้อมูลฉบับใหม่อย่างเป็นทางการเมื่อวันที่ 15 พฤษภาคม 2026 ข้อกำหนดนี้กำหนดให้นิติบุคคลที่ไม่ใช่สหรัฐฯ ทั้งหมด ซึ่งมีหลักทรัพย์ซื้อขายในสหรัฐฯ หรือส่งออกชิ้นส่วนเครื่องกล ไฟฟ้า และไฮดรอลิกทั่วไปให้แก่ผู้ซื้อในสหรัฐฯ ในปริมาณมาก ต้องระบุข้อมูลที่ผ่านการตรวจสอบยืนยันแล้วไว้ในคำชี้แจงการปฏิบัติตามข้อกำหนดห่วงโซ่อุปทานประจำปี ได้แก่ (1) ประเทศต้นกำเนิดของวัตถุดิบหลัก (2) กระบวนการตรวจสอบสถานะอย่างรอบด้านเกี่ยวกับแร่จากพื้นที่ขัดแย้ง (ตามนิยามในมาตรา 1502 ของกฎหมาย Dodd-Frank) และ (3) วิธีการที่ใช้คำนวณคาร์บอนฟุตพรินต์ระดับผลิตภัณฑ์ ข้อกำหนดนี้มีการอ้างถึงในเอกสารที่ยื่นต่อ SEC เมื่อไม่นานมานี้ รวมถึงการเปิดเผยข้อมูลตาม Schedule 13G/A ฉบับแก้ไข และรายงานเหตุการณ์ตาม Form 8-K โดยผู้จัดจำหน่ายรายใหญ่ในอเมริกาเหนือ เช่น GPC ซึ่งทำให้ทีมจัดซื้อในสหรัฐฯ เริ่มดำเนินการทบทวนการปฏิบัติตามข้อกำหนด ESG กับซัพพลายเออร์จีนอย่างประสานงานกัน
อุตสาหกรรมที่ได้รับผลกระทบ
ธุรกิจการค้าโดยตรง
บริษัทการค้าที่มุ่งเน้นการส่งออก โดยเฉพาะบริษัทที่ทำหน้าที่เป็นตัวกลางระหว่างโรงงานในจีนกับช่องทาง MRO (การบำรุงรักษา การซ่อมแซม และการดำเนินงาน) หรือช่องทางจัดจำหน่ายสินค้าอุตสาหกรรมในสหรัฐฯ จะอยู่ภายใต้ข้อกำหนดนี้โดยตรง หากยื่นเอกสารต่อ SEC หรือเข้าเกณฑ์การส่งออกในปริมาณมาก ผลกระทบมีสามด้าน ได้แก่ ภาระงานด้านธุรการที่เพิ่มขึ้นในการจัดทำคำชี้แจงการปฏิบัติตามข้อกำหนดที่ตรวจสอบได้ ความเสี่ยงด้านความรับผิดที่อาจเกิดขึ้นจากการเปิดเผยข้อมูลที่ไม่ครบถ้วนหรือไม่สอดคล้องกัน และการตรวจสอบที่เข้มงวดขึ้นระหว่างการต่อสัญญา ซึ่งปัจจุบันฝ่ายจัดซื้อมักขอให้มีการตรวจสอบยืนยันข้อมูลที่เปิดเผยโดยบุคคลที่สาม
ธุรกิจจัดหาวัตถุดิบ
บริษัทที่รับผิดชอบการจัดหาโลหะพื้นฐาน (เช่น เหล็ก อะลูมิเนียม และทองแดง) พอลิเมอร์ หรือโลหะผสมที่เกี่ยวข้องกับธาตุหายาก กำลังเผชิญแรงกดดันต้นน้ำให้ทำแผนผังและจัดทำเอกสารแสดงแหล่งกำเนิดตลอดเครือข่ายซัพพลายเออร์หลายระดับ เนื่องจากข้อกำหนดนี้กำหนดให้รายงานประเทศต้นกำเนิด ไม่ใช่เฉพาะของสำเร็จรูป แต่รวมถึงวัตถุดิบหลักด้วย ทีมจัดซื้อจึงต้องตรวจสอบคำรับรองจากซัพพลายเออร์กับเอกสารศุลกากร ใบรับรองจากโรงถลุง (เช่น โรงงานที่ได้รับการรับรองจาก RMI) และแพลตฟอร์มตรวจสอบย้อนกลับแร่ เช่น CTR ของ Cobalt Institute การไม่ปฏิบัติตามข้อกำหนดเสี่ยงทำให้การตรวจสอบของพันธมิตรปลายน้ำล้มเหลวต่อเนื่องเป็นทอด ๆ
ผู้ผลิตตามสัญญาและผู้ให้บริการ OEM
ผู้ผลิตตามสัญญาในจีนที่ผลิตตัวยึด แบริ่ง ท่อ วาล์ว หรือข้อต่อทั่วไปให้แก่แบรนด์หรือผู้จัดจำหน่ายในสหรัฐฯ ต้องผนวกความพร้อมด้านการเปิดเผยข้อมูลเข้ากับการวางแผนการผลิต ซึ่งรวมถึงการกำหนดผู้รับผิดชอบภายในด้านการบัญชีคาร์บอน (เช่น การนำ ISO 14067 หรือแนวทาง Scope 3 ของ GHG Protocol มาใช้) การเก็บบันทึกการใช้พลังงานแยกตาม SKU และการจัดทำเอกสารระบุว่ามีการใช้วัสดุรีไซเคิลหรือวัตถุดิบคาร์บอนต่ำหรือไม่ ทั้งนี้ ข้อกำหนดไม่ได้ระบุวิธีคำนวณเฉพาะเจาะจง แต่กำหนดให้ต้องอธิบายวิธีการที่เลือกใช้อย่างชัดเจน ดังนั้น ความสอดคล้องของวิธีการและความพร้อมต่อการตรวจสอบจึงมีความสำคัญอย่างยิ่ง
ผู้ให้บริการด้านห่วงโซ่อุปทาน
บริษัทโลจิสติกส์บุคคลที่สาม นายหน้าศุลกากร และที่ปรึกษาด้านการปฏิบัติตามข้อกำหนด ESG ที่ให้บริการการค้าชิ้นส่วนข้ามพรมแดน กำลังได้รับความต้องการเพิ่มขึ้นสำหรับการสนับสนุนการรายงานแบบครบวงจร ซึ่งต่างจากกรอบการดำเนินงานแบบสมัครใจในอดีต ข้อบังคับของ SEC นี้มีผลบังคับใช้ต่อการยื่นเอกสาร ดังนั้น ผู้ให้บริการจึงต้องนำเสนอขั้นตอนการจัดทำเอกสารที่ตรวจสอบยืนยันได้ ไม่ใช่เพียงบริการให้คำปรึกษา รวมถึงเส้นทางหลักฐานดิจิทัลที่เชื่อมโยง BOM (รายการวัสดุ) กับใบรับรองแหล่งกำเนิดและปัจจัยการปล่อยก๊าซเรือนกระจก บริษัทที่ขาดการเชื่อมต่อ ERP หรือ PLM ซึ่งรองรับการตรวจสอบย้อนกลับ กำลังสูญเสียความสามารถในการแข่งขันเมื่อตอบ RFP จากผู้จัดจำหน่าย Tier-1
ประเด็นสำคัญและแนวทางดำเนินการที่แนะนำ
ปรับขอบเขตการเปิดเผยข้อมูลให้สอดคล้องกับนิยาม “ชิ้นส่วนทั่วไป” ของ SEC
บริษัทควรตรวจสอบว่าสินค้าที่ส่งออกอยู่ในขอบเขตนิยามเชิงหน้าที่ของ SEC หรือไม่ กล่าวคือ เป็นชิ้นส่วนมาตรฐานที่ไม่มีกรรมสิทธิ์เฉพาะและใช้งานได้ในตลาดปลายทางหลายประเภท (เช่น ตัวยึดตามมาตรฐาน ANSI/ISO ข้อต่อไฮดรอลิก SAE และขั้วต่อไฟฟ้าที่ขึ้นทะเบียน UL) ชิ้นส่วนที่ออกแบบมาเพื่อใช้กับแพลตฟอร์ม OEM รายเดียวโดยเฉพาะ หรือมีทรัพย์สินทางปัญญาที่เป็นกรรมสิทธิ์เฉพาะ อาจไม่อยู่ในขอบเขตดังกล่าว ที่ปรึกษากฎหมายซึ่งมีความเชี่ยวชาญเกี่ยวกับการแก้ไข SEC Rule 13a-19 ควรดำเนินการประเมินขอบเขตเบื้องต้นก่อนเริ่มรวบรวมข้อมูล
จัดให้มีการตรวจสอบย้อนกลับซัพพลายเออร์วัตถุดิบอย่างน้อยสามระดับ
เนื่องจากกฎให้ความสำคัญกับประเทศต้นกำเนิดของวัตถุดิบหลัก บริษัทจึงต้องขยายการตรวจสอบสถานะอย่างรอบด้านให้ครอบคลุมมากกว่าผู้ขายระดับแรก ซึ่งรวมถึงการขอคำรับรองที่ลงนามแล้ว รายชื่อโรงถลุง และหากทำได้ ให้จัดให้มีการตรวจสอบห่วงโซ่การครอบครองโดยบุคคลที่สามสำหรับวัสดุอย่างโคบอลต์ ดีบุก ทังสเตน และแทนทาลัม (3TG) ตลอดจนวัตถุดิบปริมาณสูง เช่น เหล็กแผ่นรีดเย็นม้วนหรือเรซินโพลิเอไมด์ ขอแนะนำให้ใช้แนวทางตามระดับความเสี่ยง ได้แก่ ตรวจสอบย้อนกลับอย่างครบถ้วนสำหรับวัตถุดิบที่เสี่ยงเกี่ยวข้องกับความขัดแย้งหรือมีการปล่อยคาร์บอนสูง และจัดทำเหตุผลประกอบกรณีที่มีข้อมูลจำกัดในหมวดความเสี่ยงต่ำ
จัดทำเอกสารวิธีการบัญชีคาร์บอนโดยละเอียดและพร้อมต่อการตรวจสอบ
แม้ไม่มีการกำหนดมาตรฐานเดียว แต่ SEC คาดหวังให้ระบุวิธีคำนวณคาร์บอนฟุตพรินต์อย่างชัดเจน ซึ่งรวมถึงขอบเขตของระบบ (เช่น ตั้งแต่ต้นทางจนถึงหน้าโรงงาน) ปัจจัยการปล่อยก๊าซที่ใช้ (เช่น สัดส่วนการผลิตไฟฟ้าของโครงข่ายระดับภูมิภาคเทียบกับการวัดเฉพาะโรงงาน) สมมติฐานเกี่ยวกับวัสดุรีไซเคิล และวิธีจัดการกับกระบวนการผลิตที่ว่าจ้างภายนอก บริษัทควรเก็บบันทึกวิธีการที่ควบคุมเวอร์ชันแล้ว แหล่งที่มาของข้อมูลนำเข้า และบันทึกการทบทวนภายใน การปรึกษาผู้ให้บริการให้ความเชื่อมั่นที่มีคุณสมบัติเหมาะสมก่อนยื่นเอกสาร (เช่น ผู้ให้บริการที่ได้รับการรับรองตาม ISAE 3000 หรือ AA1000AS) กำลังเป็นแนวทางที่พบได้บ่อยขึ้นในกลุ่มผู้ที่เริ่มดำเนินการก่อน
มุมมองบรรณาธิการ / ข้อสังเกตในอุตสาหกรรม
เห็นได้ชัดว่ากฎนี้เป็นการเปลี่ยนแปลงเชิงโครงสร้าง ไม่ใช่เพียงการเพิ่มเติมข้อกำหนด ESG แต่เป็นการเปลี่ยนจากการเปิดเผยข้อมูลโดยสมัครใจไปสู่การเปิดเผยข้อมูลที่เป็นข้อผูกพันตามกฎระเบียบสำหรับซัพพลายเออร์อุตสาหกรรมที่ดำเนินธุรกิจทั่วโลก จากการวิเคราะห์ กฎนี้ใช้โครงสร้างพื้นฐานเดิมของ SEC (เช่น ระบบยื่นเอกสาร EDGAR และเงื่อนไขที่ก่อให้เกิดการยื่น Form 8-K) แทนการจัดตั้งหน่วยงานบังคับใช้ใหม่ จึงลดอุปสรรคในการดำเนินงานของหน่วยงานกำกับดูแล แต่เพิ่มต้นทุนการปฏิบัติตามข้อกำหนดสำหรับนิติบุคคลต่างชาติที่ไม่มีตัวแทนทางกฎหมายในสหรัฐฯ ในมุมมองอุตสาหกรรม ช่วงเวลาที่กฎนี้มีผลบังคับใช้สอดคล้องกับการควบคุมการนำเข้าสินค้าอุตสาหกรรมประเภทใช้ได้สองทางของสหรัฐฯ ที่เข้มงวดขึ้น และความสนใจที่เพิ่มขึ้นของนักลงทุนต่อความเสี่ยงทางกายภาพจากสภาพภูมิอากาศในห่วงโซ่คุณค่าการผลิต ประเด็นที่น่าสนใจยิ่งกว่าในขณะนี้คือผู้จัดจำหน่ายในสหรัฐฯ กำลังนำกฎเหล่านี้ไปปรับใช้ในการดำเนินงานอย่างรวดเร็วเพียงใด หลักจรรยาบรรณซัพพลายเออร์ฉบับปรับปรุงของ GPC ซึ่งเผยแพร่เมื่อเดือนเมษายน 2026 ได้ระบุการเปิดเผยข้อมูลตามข้อกำหนดของ SEC ไว้เป็นเงื่อนไขเบื้องต้นสำหรับการได้รับสถานะผู้ขาย Tier-1 แล้ว
บทสรุป
ข้อกำหนดของ SEC นี้ไม่ได้กำหนดมาตรฐานด้านสิ่งแวดล้อมหรือจริยธรรมใหม่ แต่เพิ่มระดับความสำคัญของการตรวจสอบยืนยันได้ ความสอดคล้อง และการเก็บรักษาความรู้ขององค์กรในการรายงานห่วงโซ่อุปทานอย่างมีนัยสำคัญ สำหรับผู้ส่งออกที่ไม่ใช่สหรัฐฯ ข้อกำหนดนี้ทำหน้าที่เป็นเครื่องทดสอบวุฒิภาวะด้าน ESG ในระดับระบบ มากกว่าจะเป็นกฎระเบียบที่แยกต่างหาก ข้อสรุปที่สมเหตุสมผลคือ การปฏิบัติตามข้อกำหนดจะกลายเป็นคุณสมบัติขั้นต่ำ ไม่ใช่ปัจจัยสร้างความแตกต่าง ในการจัดซื้อสินค้าอุตสาหกรรมของอเมริกาเหนือ โดยเฉพาะเมื่อมีความคาดหวังด้านการเปิดเผยข้อมูลในลักษณะคล้ายกันเกิดขึ้นในระยะดำเนินการตามกฎหมาย Corporate Sustainability Due Diligence Directive (CSDDD) ฉบับที่จะมีขึ้นของสหภาพยุโรป
แหล่งอ้างอิง
คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ, เอกสารเผยแพร่กฎฉบับสมบูรณ์เลขที่ 34-100982 (15 พฤษภาคม 2026); ฝ่ายการเงินองค์กรของ SEC, คำตีความเกี่ยวกับการปฏิบัติตามข้อกำหนดและการเปิดเผยข้อมูล (C&DIs) ว่าด้วยการรายงานห่วงโซ่อุปทาน ฉบับปรับปรุงเดือนเมษายน 2026; Global Parts Corporation (GPC), ข้อกำหนดด้านความยั่งยืนสำหรับซัพพลายเออร์ v3.1 (เมษายน 2026) หมายเหตุ: ขอแนะนำให้ติดตามแนวทางการตีความเกี่ยวกับเกณฑ์ “การส่งออกในปริมาณมาก” และข้อยกเว้นสำหรับการจัดส่งปริมาณน้อยหรือมูลค่าต่ำอย่างต่อเนื่อง โดยคาดว่าเจ้าหน้าที่ SEC จะเผยแพร่คำถามที่พบบ่อยในไตรมาสที่ 3 ปี 2026
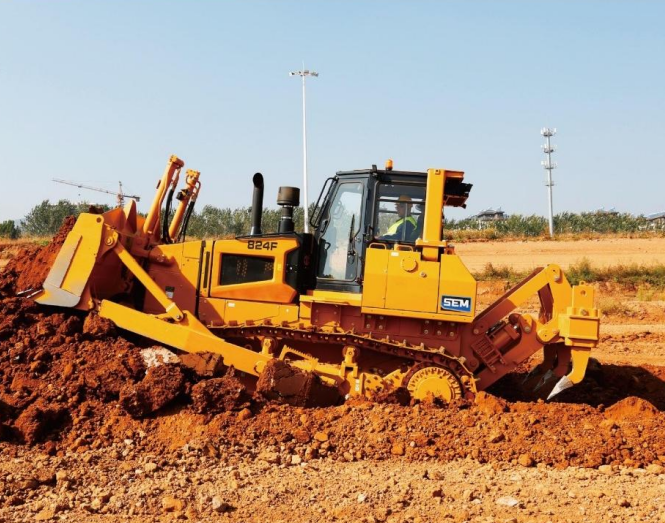
 ผลิตภัณฑ์ SEM 824F824F มาพร้อมดีไซน์ F Series รุ่นใหม่ และขับเคลื่อนด้วยเครื่องยนต์ Weichai WD12T2 ซึ่งให้กำลังรวมสูงสุด 185 kW (248 hp) เครื่องจักรใช้ระบบส่งกำลังไฮโดรสแตติกที่ควบคุมด้วยระบบอิเล็กทรอนิกส์ ช่วยเพิ่มประสิทธิภาพการทำงานและความคล่องตัว มีความกว้างแผ่นตีนตะขาบให้เลือกตั้งแต่ 560 mm ถึง 915 mm พร้อมตัวเลือกใบมีดหลายแบบ ได้แก่ SU, S, U ใบมีดสำหรับงานจัดการขยะ และใบมีดสำหรับงานป่าไม้ อุปกรณ์ด้านท้ายมีให้เลือกทั้งริปเปอร์แบบหลายก้าน ริปเปอร์แบบก้านเดี่ยว และวินช์ เพื่อตอบสนองความต้องการที่หลากหลายของลูกค้า
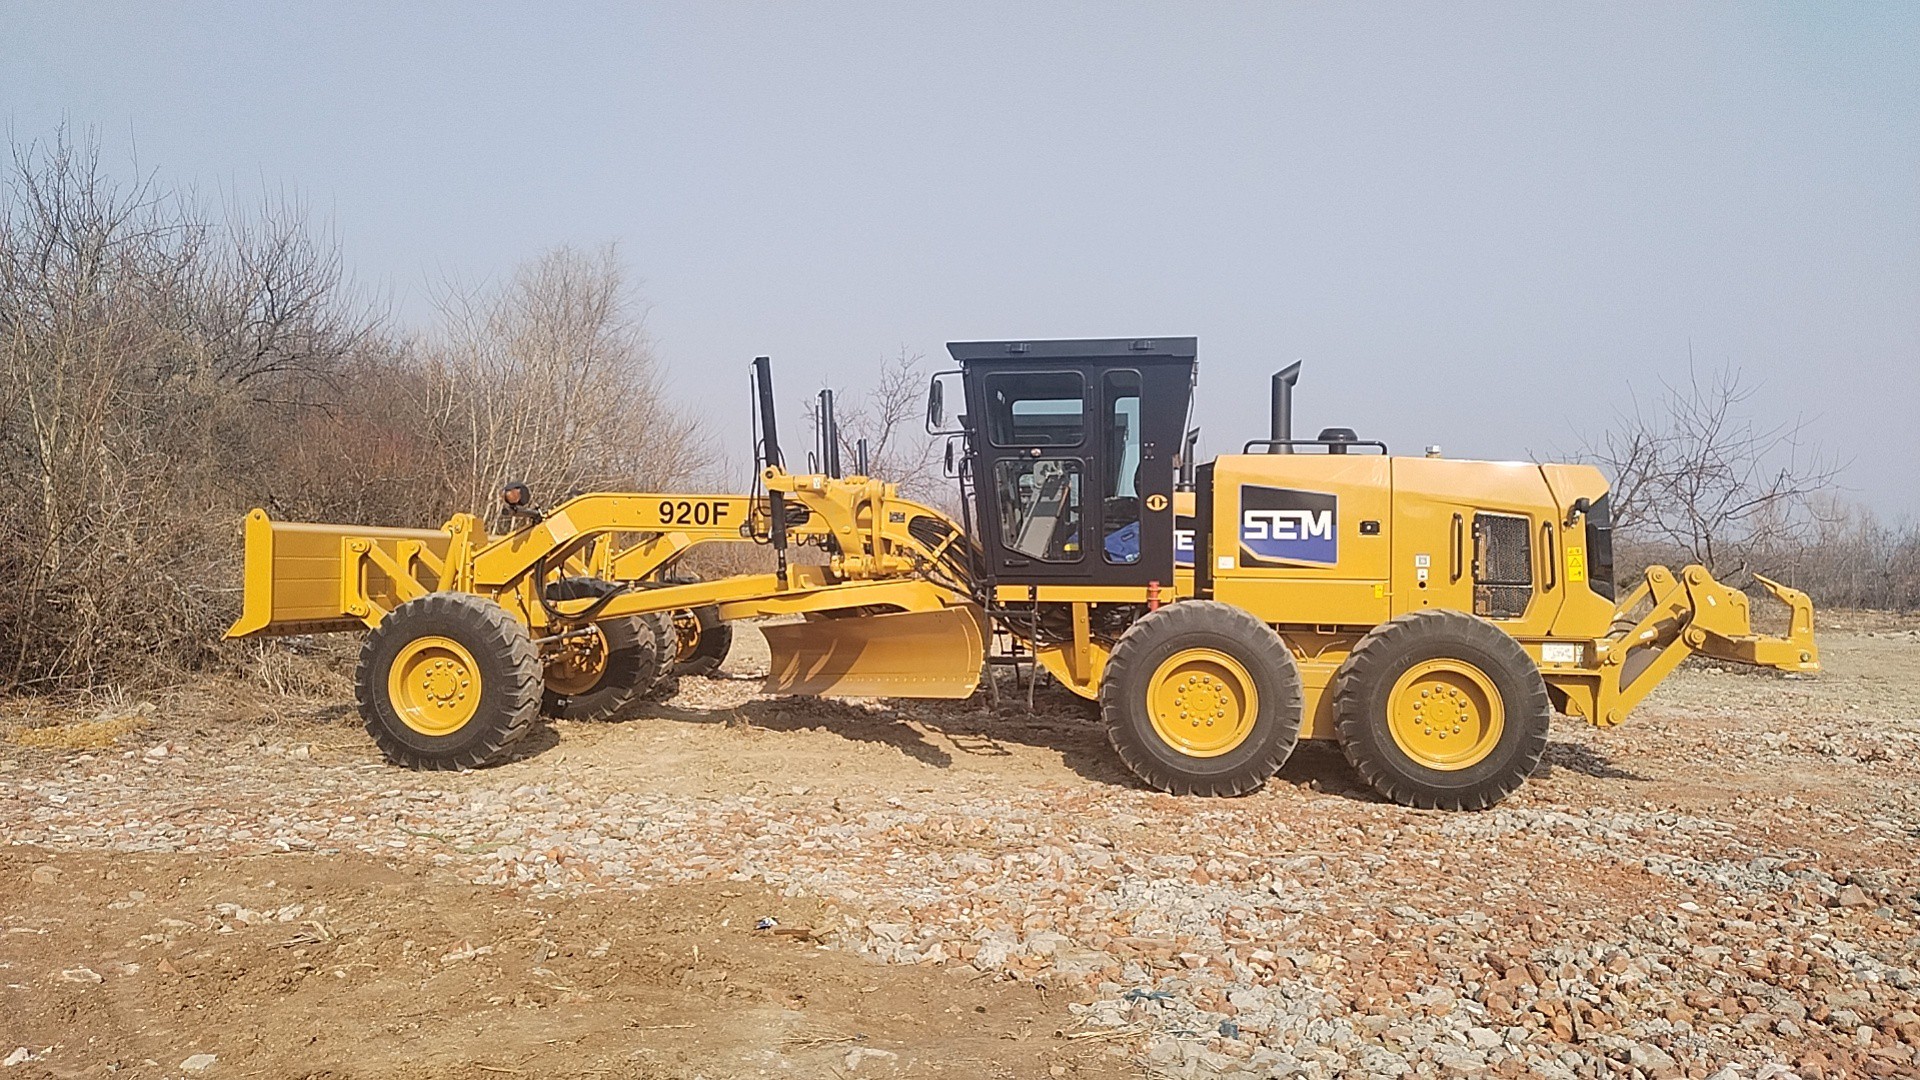
 รถเกรด SEM 920Fรถเกรดดิน SEM F Series Tier 2 ติดตั้งเครื่องยนต์ SDEC และระบบไฮดรอลิกแบบตรวจจับโหลด PPC เพื่อให้ใบมีดเคลื่อนที่ได้อย่างสม่ำเสมอและแม่นยำ พร้อมลดการสิ้นเปลืองเชื้อเพลิง ชุดขับเคลื่อนแบบเพลาคู่ด้านหลังผลิตโดย Caterpillar และใช้การออกแบบเพลาคู่ที่ผ่านการพิสูจน์แล้วของ Caterpillar ให้ความน่าเชื่อถือที่เหนือกว่า อายุการใช้งานยาวนานขึ้น และต้นทุนการเป็นเจ้าของและการใช้งานต่ำลง
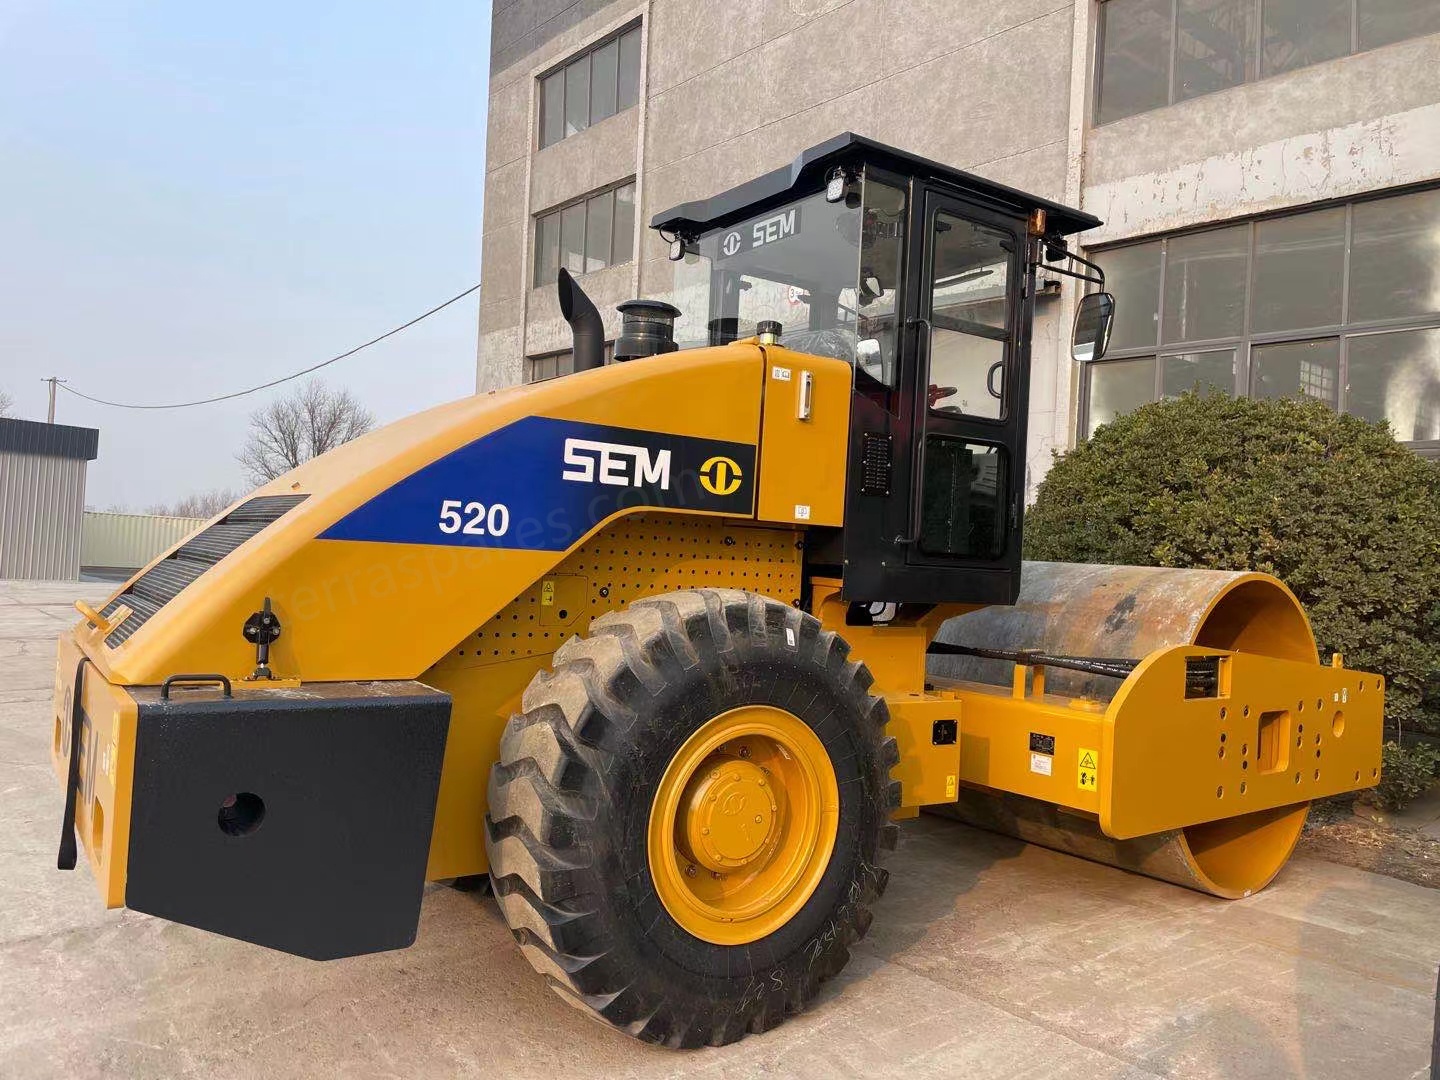
 รถบดถนน SEM รุ่น 520รถบดถนนสั่นสะเทือนแบบล้อเหล็กเดี่ยว SEM 520 เป็นเครื่องจักรบดอัดงานหนักที่ออกแบบมาสำหรับการก่อสร้างถนนขนาดใหญ่ โครงการทางหลวง และงานดินหนัก ขับเคลื่อนด้วยเครื่องยนต์ Weichai ประสิทธิภาพสูง ให้กำลังที่สม่ำเสมอและเพียงพอสำหรับการทำงานต่อเนื่องเป็นเวลานาน มาพร้อมระบบสั่นสะเทือนแบบปิดชนิดพ็อดที่ทันสมัย ช่วยป้องกันฝุ่นและน้ำเข้าสู่ระบบได้อย่างมีประสิทธิภาพ จึงยืดอายุการใช้งานของชิ้นส่วนหลักได้อย่างมาก ด้วยแรงกระตุ้นที่ทรงพลัง ความถี่และแอมพลิจูดการสั่นสะเทือนที่ปรับให้เหมาะสม จึงให้ผลการบดอัดที่ยอดเยี่ยมบนชั้นดิน กรวด และแอสฟัลต์ โครงสร้างตัวรถเสริมความแข็งแรงและระบบเบรกเปียกที่เชื่อถือได้ช่วยให้มีเสถียรภาพและความปลอดภัยในการทำงานเหนือระดับบนภูมิประเทศหลากหลายรูปแบบ ในฐานะรุ่น National II / Tier 2 ที่พร้อมส่งออก เครื่องจักรนี้ใช้งานได้ดีกับเชื้อเพลิงทั่วไป และมีการจัดวางที่เอื้อต่อการบำรุงรักษา ช่วยให้ดูแลรักษาประจำวันได้ง่าย
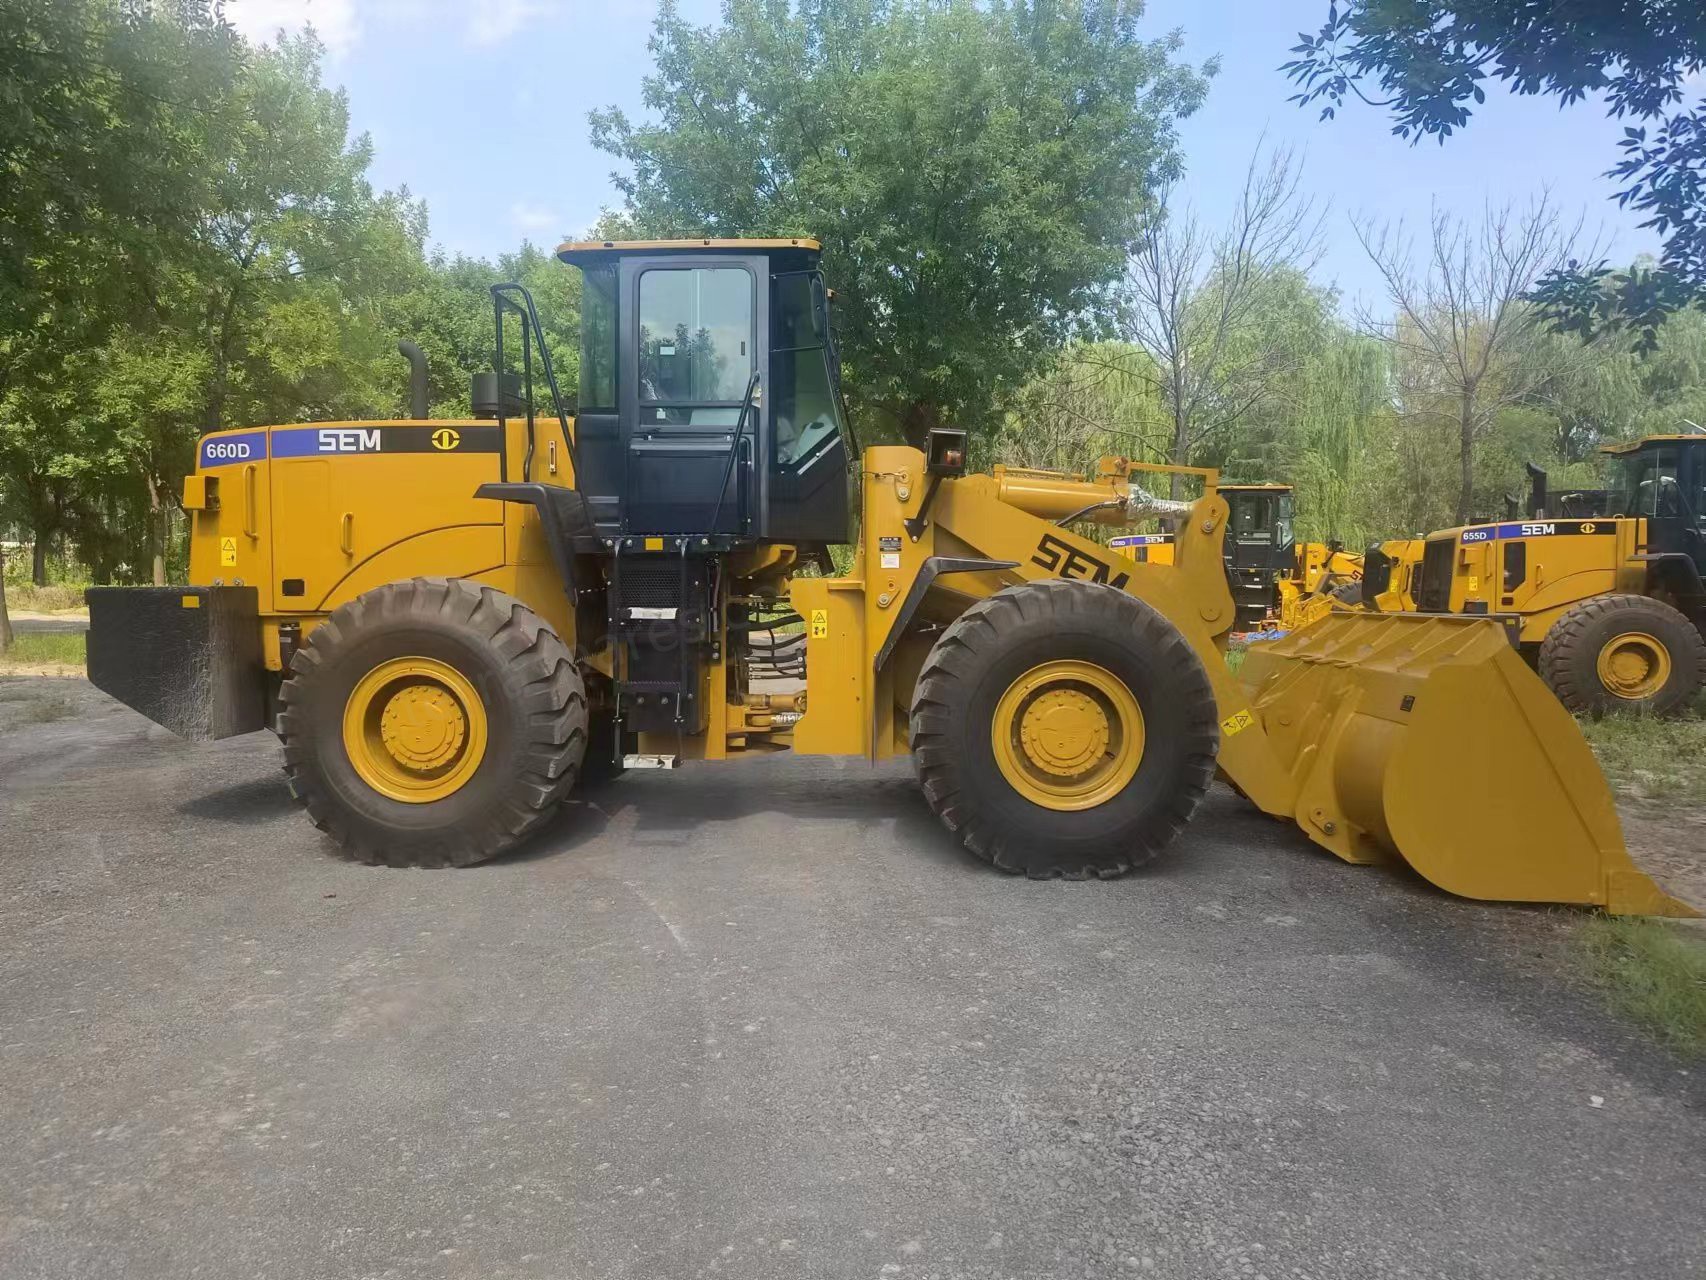
 รถตักล้อยาง SEM รุ่น 660D ขนาด 6 ตันรถตักล้อยาง SEM รุ่น 660D ขนาด 6 ตัน เป็นเครื่องจักรงานหนักประสิทธิภาพสูง ออกแบบมาเพื่อรองรับงานตัก กองเก็บ และขนถ่ายวัสดุที่ท้าทายที่สุด ขับเคลื่อนด้วยเครื่องยนต์ Weichai กำลัง 178kW ที่แข็งแกร่ง พร้อมระบบส่งกำลังแบบ countershaft ที่ทนทาน ให้กำลังสม่ำเสมอและแรงบิดที่เชื่อถือได้สำหรับน้ำหนักบรรทุกพิกัด 6 ตัน ระบบไฮดรอลิกตรวจจับภาระโหลดขั้นสูงช่วยให้รุ่น 660D ทำงานได้อย่างราบรื่น ตอบสนองฉับไว และมีรอบการทำงานรวดเร็ว ช่วยเพิ่มผลิตภาพในทุกกะ ด้วยความจุบุ้งกี๋ตั้งแต่ 2.8 ถึง 5.5 m³ จึงรองรับการใช้งานได้หลากหลาย ทั้งเหมืองแร่ เหมืองหิน ท่าเรือ และไซต์งานก่อสร้าง รุ่นนี้ออกแบบโดยคำนึงถึงความสะดวกสบายของผู้ควบคุมและการบำรุงรักษาต่ำ พร้อมสำหรับการส่งออก เป็นรุ่น National II / Tier 2 ที่ทำงานได้อย่างเชื่อถือได้แม้ใช้เชื้อเพลิงคุณภาพต่ำ และมีรูปแบบการจัดวางที่เรียบง่ายและสะดวกต่อการซ่อมบำรุง