

-ศูนย์ข่าว-
การรายงานข้อมูลคาร์บอนตาม EU CBAM ขยายให้ครอบคลุมชิ้นส่วนโลหะทั่วไป
บรัสเซลส์, เมษายน 2026 — ตั้งแต่วันที่ 1 พฤษภาคม 2026 กลไกปรับราคาคาร์บอนก่อนข้ามพรมแดนของสหภาพยุโรป (CBAM) จะขยายข้อกำหนดการรายงานการปล่อยก๊าซคาร์บอนในห่วงโซ่อุปทานต้นน้ำภาคบังคับไปยังผู้ส่งออกชิ้นส่วนเครื่องจักรกลทั่วไป ซึ่งรวมถึงชิ้นส่วนระบบส่งกำลัง อุปกรณ์ไฮดรอลิก และอะไหล่แปรรูปโลหะประเภทอื่น ๆ นับเป็นการเปลี่ยนแปลงการดำเนินงานครั้งสำคัญสำหรับผู้ผลิตจีนที่จัดหาสินค้าให้ตลาด EU เนื่องจากการปฏิบัติตามข้อกำหนดในขณะนี้ไม่ได้ขึ้นอยู่กับการปล่อยก๊าซจากกระบวนการผลิตของตนเองเท่านั้น แต่ยังขึ้นอยู่กับข้อมูลคาร์บอนที่ตรวจสอบยืนยันได้โดยบุคคลที่สามจากขั้นตอนการถลุงวัตถุดิบ การอบชุบด้วยความร้อน และการตกแต่งผิวอีกด้วย
ภาพรวมของเหตุการณ์
ตั้งแต่วันที่ 1 พฤษภาคม 2026 กฎระเบียบ CBAM ของ EU กำหนดให้ผู้ส่งออกเหล็ก อะลูมิเนียม ซีเมนต์ ไฮโดรเจน ไฟฟ้า และปุ๋ย ยื่นข้อมูลการปล่อยคาร์บอนที่ผ่านการทวนสอบและครอบคลุมกระบวนการต้นน้ำ คณะกรรมาธิการยุโรปยืนยันว่า ข้อกำหนดนี้กำลังขยายการบังคับใช้ในทางปฏิบัติไปยังชิ้นส่วนเครื่องจักรกลทั่วไปที่ทำจากโลหะบางประเภท โดยเฉพาะสินค้าที่จัดอยู่ภายใต้รหัส CN ในบทที่ 84 และ 85 ของพิกัดศุลกากรรวมของ EU ซึ่งการแปรรูปโลหะเป็นกิจกรรมหลักที่สร้างมูลค่าเพิ่ม ผู้ส่งออกที่ไม่สามารถจัดหาข้อมูลความเข้มข้นของการปล่อยคาร์บอนจากซัพพลายเออร์ต้นน้ำซึ่งผ่านการตรวจสอบบัญชีได้ อาจเผชิญกับความล่าช้าทางศุลกากร การปฏิเสธคำประกาศ CBAM และความเสี่ยงที่จะถูกตัดออกจากรายชื่อจัดซื้อของผู้นำเข้า
อุตสาหกรรมที่ได้รับผลกระทบ
ธุรกิจการค้าโดยตรง
บริษัทการค้าที่มุ่งเน้นการส่งออกและทำหน้าที่เป็นผู้ส่งสินค้าไปยัง EU ต้องรวบรวม ประมวลผล และตรวจสอบความถูกต้องของข้อมูลคาร์บอนจากเครือข่ายซัพพลายเออร์หลายระดับ ไม่ใช่เพียงจากผู้ประกอบขั้นสุดท้ายเท่านั้น แต่รวมถึงโรงหล่อ โรงตีขึ้นรูป และโรงงานชุบผิวด้วย ความเสี่ยงของธุรกิจเหล่านี้อยู่ที่ความรับผิดตามสัญญา เนื่องจากผู้นำเข้าใน EU กำลังเพิ่มข้อกำหนดการปฏิบัติตาม CBAM ลงในใบสั่งซื้อ ทำให้ข้อมูลที่ไม่ครบถ้วนหรือไม่ได้รับการตรวจสอบอาจเป็นเหตุให้ปฏิเสธการจัดส่งหรือหักค่าปรับได้
ธุรกิจจัดหาวัตถุดิบ
บริษัทที่จัดหาบิลเล็ต แท่งโลหะ หรือชิ้นงานตีขึ้นรูปสำเร็จบางส่วนจากโรงถลุงภายในประเทศ ต้องปฏิบัติตามข้อกำหนดการตรวจสอบสถานะซัพพลายเออร์เพิ่มเติม โดยต้องประเมินว่าซัพพลายเออร์ต้นน้ำจัดทำบัญชีก๊าซเรือนกระจกที่สอดคล้องกับ ISO 14064 หรือไม่ มีบันทึกแหล่งพลังงานที่ตรวจสอบย้อนกลับได้หรือไม่ (เช่น สัดส่วนแหล่งผลิตไฟฟ้าในโครงข่ายเทียบกับไฟฟ้าสีเขียว) และอนุญาตให้เข้าตรวจสอบโดยบุคคลที่สามหรือไม่ หากไม่มีขีดความสามารถดังกล่าว ธุรกิจจัดซื้ออาจต้องรับรองแหล่งวัสดุทั้งหมดใหม่ หรือแบกรับต้นทุนส่วนเพิ่มจากซัพพลายเออร์ที่ปฏิบัติตามข้อกำหนด
ธุรกิจแปรรูปและการผลิต
ผู้ผลิตชิ้นส่วนโลหะที่ดำเนินกระบวนการอบชุบด้วยความร้อน การตัดเฉือน หรือการชุบด้วยไฟฟ้า ต้องคำนวณการปล่อยก๊าซในระดับกระบวนการ ซึ่งรวมถึงชนิดเชื้อเพลิงของเตาเผา แหล่งที่มาของไฟฟ้า และการใช้สารเคมี พร้อมเชื่อมโยงข้อมูลเหล่านี้กับล็อตผลิตภัณฑ์เฉพาะ CBAM แตกต่างจากโครงการสมัครใจในอดีตตรงที่กำหนดให้ระบุการปล่อยคาร์บอนในระดับล็อต ซึ่งหมายความว่าระบบ ERP และ MES ต้องรองรับการติดตามการปล่อยก๊าซอย่างละเอียด โดยเชื่อมโยงกับใบสั่งผลิตและล็อตวัสดุ
ผู้ให้บริการด้านห่วงโซ่อุปทาน
ผู้ให้บริการโลจิสติกส์แบบบูรณาการ นายหน้าศุลกากร และหน่วยงานรับรอง กำลังปรับบริการให้ครอบคลุมการตรวจสอบเอกสารเฉพาะด้าน CBAM การประเมินช่องว่างของข้อมูลต้นน้ำ และการประเมินความพร้อมสำหรับการทวนสอบ ความต้องการบริการสนับสนุนการจัดทำคำประกาศ CBAM สองภาษา (EN/CN) กำลังเพิ่มขึ้นอย่างเห็นได้ชัด โดยเฉพาะในกลุ่ม SME ที่ไม่มีทีมความยั่งยืนโดยเฉพาะ ทำให้ความสามารถในการทำงานร่วมกับผู้ทวนสอบที่ได้รับการรับรองจาก EU เป็นจุดสร้างความแตกต่างที่สำคัญ
ประเด็นสำคัญและแนวทางปฏิบัติที่แนะนำ
ทำแผนที่และจัดลำดับความสำคัญของจุดที่มีการปล่อยก๊าซต้นน้ำสูง
ให้มุ่งเน้นความพยายามในระยะแรกไปที่ขั้นตอนซึ่งมีสัดส่วนการปล่อยก๊าซ scope 1+2 มากกว่า 70% ของชิ้นส่วนแต่ละตระกูล โดยทั่วไปได้แก่ การหลอมโลหะขั้นต้น การอบอ่อน และการชุบโครเมียม ใช้แบบสอบถามสำหรับซัพพลายเออร์ระดับ tier-1 ที่สอดคล้องกับแบบฟอร์มรายงาน Annex IV ของ CBAM เพื่อระบุช่องว่างของข้อมูลก่อนเดือนพฤษภาคม 2026
ประสานงานกับผู้ทวนสอบที่ได้รับการรับรองแต่เนิ่น ๆ
เลือกผู้ทวนสอบที่ EU ให้การยอมรับ (ซึ่งมีรายชื่ออยู่ในฐานข้อมูล JRC ของ EU) และมีความสามารถในการตรวจสอบการดำเนินงานต้นน้ำที่อยู่นอก EU หมายเหตุ: การทวนสอบต้องครอบคลุมทั้งการปล่อยก๊าซทางตรง (เช่น การเผาไหม้ก๊าซธรรมชาติ) และการปล่อยก๊าซทางอ้อม (เช่น ค่าปัจจัยการปล่อยของไฟฟ้าที่ซื้อจากโครงข่าย) โดยหลักฐานต้องตรวจสอบย้อนกลับได้ถึงการดำเนินงานในปีปฏิทิน 2025
ปรับปรุงแนวปฏิบัติด้านเอกสารภายใน
ผสานข้อมูลที่เกี่ยวข้องกับ CBAM เข้ากับ BOM และบันทึกการผลิตที่มีอยู่ เช่น ‘ประเทศต้นกำเนิดของการถลุง’, ‘แหล่งพลังงานสำหรับการอบชุบด้วยความร้อน’ และ ‘เคมีภัณฑ์ที่ใช้ในการปรับสภาพผิว’ หลีกเลี่ยงการใช้สเปรดชีตแยกต่างหาก แต่ให้ฝังคุณลักษณะข้อมูลคาร์บอนไว้ในโมดูล ERP เพื่อให้มั่นใจว่าร่องรอยการตรวจสอบมีความครบถ้วนสมบูรณ์
มุมมองบรรณาธิการ / ข้อสังเกตเกี่ยวกับอุตสาหกรรม
เป็นที่สังเกตได้ว่าการขยายขอบเขตครั้งนี้ส่งสัญญาณถึงการเปลี่ยนทิศทางเชิงโครงสร้างของการดำเนินงาน CBAM จากการจำกัดขอบเขตตามภาคอุตสาหกรรมไปสู่การครอบคลุมตลอดห่วงโซ่คุณค่า ขณะที่ระยะแรกมุ่งเป้าไปที่ผู้ผลิตสินค้าโภคภัณฑ์จำนวนมาก การรวมชิ้นส่วนทั่วไปเข้ามาสะท้อนถึงการให้ความสำคัญที่เพิ่มขึ้นของ EU ต่อความโปร่งใสด้านคาร์บอนแฝงในสินค้าที่ผลิตทั้งหมดซึ่งเข้าสู่ตลาดของตน การวิเคราะห์ชี้ว่าเรื่องนี้ไม่ได้มุ่งเน้นการสร้างรายได้ในระยะใกล้มากนัก (ระยะเปลี่ยนผ่านของ CBAM ยังคงไม่มีการเรียกเก็บค่าธรรมเนียมจนถึงปี 2026) แต่เป็นการวางโครงสร้างพื้นฐานด้านข้อมูลที่บังคับใช้ได้ก่อนเริ่มใช้มาตรการทางการเงินเต็มรูปแบบในปี 2027 จากมุมมองของอุตสาหกรรม ความท้าทายที่แท้จริงไม่ได้อยู่ที่ขีดความสามารถในการวัดผล แต่อยู่ที่การประสานแนวปฏิบัติด้านข้อมูลของซัพพลายเออร์ที่กระจัดกระจายทั่วระบบนิเวศอุตสาหกรรมโลหะของจีนในระดับ Tier-2 และ Tier-3
สรุป
พัฒนาการด้านกฎระเบียบนี้ไม่ได้เพียงยกระดับเกณฑ์การปฏิบัติตามข้อกำหนด แต่ยังเปลี่ยนนิยามของความสามารถในการแข่งขันในการผลิตที่มุ่งเน้นการส่งออกด้วย ความสำเร็จจะขึ้นอยู่กับการกำกับดูแลข้อมูลอย่างเป็นระบบมากกว่าโครงการลดการปล่อยคาร์บอนที่แยกส่วน กล่าวคือ การจัดทำบัญชีคาร์บอนที่ตรวจสอบย้อนกลับได้ ตรวจสอบยืนยันได้ และทำงานร่วมกันได้ ซึ่งฝังอยู่ในทุกจุดของห่วงโซ่อุปทาน สำหรับผู้ส่งออกชิ้นส่วนโลหะไปยัง EU เดือนพฤษภาคม 2026 ไม่ใช่เพียงกำหนดเวลา แต่เป็นการกำหนดมาตรฐานพื้นฐานขึ้นใหม่
การอ้างอิงแหล่งที่มา
กฎระเบียบเพื่อการดำเนินการของคณะกรรมาธิการยุโรป (EU) 2023/1773 (แก้ไขเพิ่มเติมโดยกฎระเบียบที่ได้รับมอบหมายจากคณะกรรมาธิการ (EU) 2026/XXX ซึ่งเผยแพร่เมื่อวันที่ 12 มีนาคม 2026); แนวทางการใช้งานพอร์ตรายงานช่วงเปลี่ยนผ่าน CBAM v3.2 (บันทึกทางเทคนิคของ JRC, กุมภาพันธ์ 2026) หมายเหตุ: ขอบเขตรหัส CN ขั้นสุดท้ายสำหรับชิ้นส่วนเครื่องจักรกลยังอยู่ระหว่างรอคำชี้แจงจากหน่วยงานศุลกากรของ EU และคาดว่าจะประกาศภายในไตรมาสที่ 3 ของปี 2026
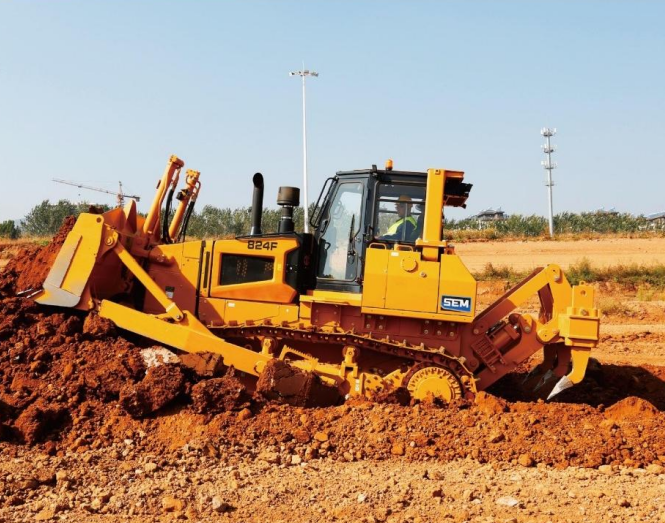
 ผลิตภัณฑ์ SEM 824F824F มาพร้อมดีไซน์ F Series รุ่นใหม่ และขับเคลื่อนด้วยเครื่องยนต์ Weichai WD12T2 ซึ่งให้กำลังรวมสูงสุด 185 kW (248 hp) เครื่องจักรใช้ระบบส่งกำลังไฮโดรสแตติกที่ควบคุมด้วยระบบอิเล็กทรอนิกส์ ช่วยเพิ่มประสิทธิภาพการทำงานและความคล่องตัว มีความกว้างแผ่นตีนตะขาบให้เลือกตั้งแต่ 560 mm ถึง 915 mm พร้อมตัวเลือกใบมีดหลายแบบ ได้แก่ SU, S, U ใบมีดสำหรับงานจัดการขยะ และใบมีดสำหรับงานป่าไม้ อุปกรณ์ด้านท้ายมีให้เลือกทั้งริปเปอร์แบบหลายก้าน ริปเปอร์แบบก้านเดี่ยว และวินช์ เพื่อตอบสนองความต้องการที่หลากหลายของลูกค้า
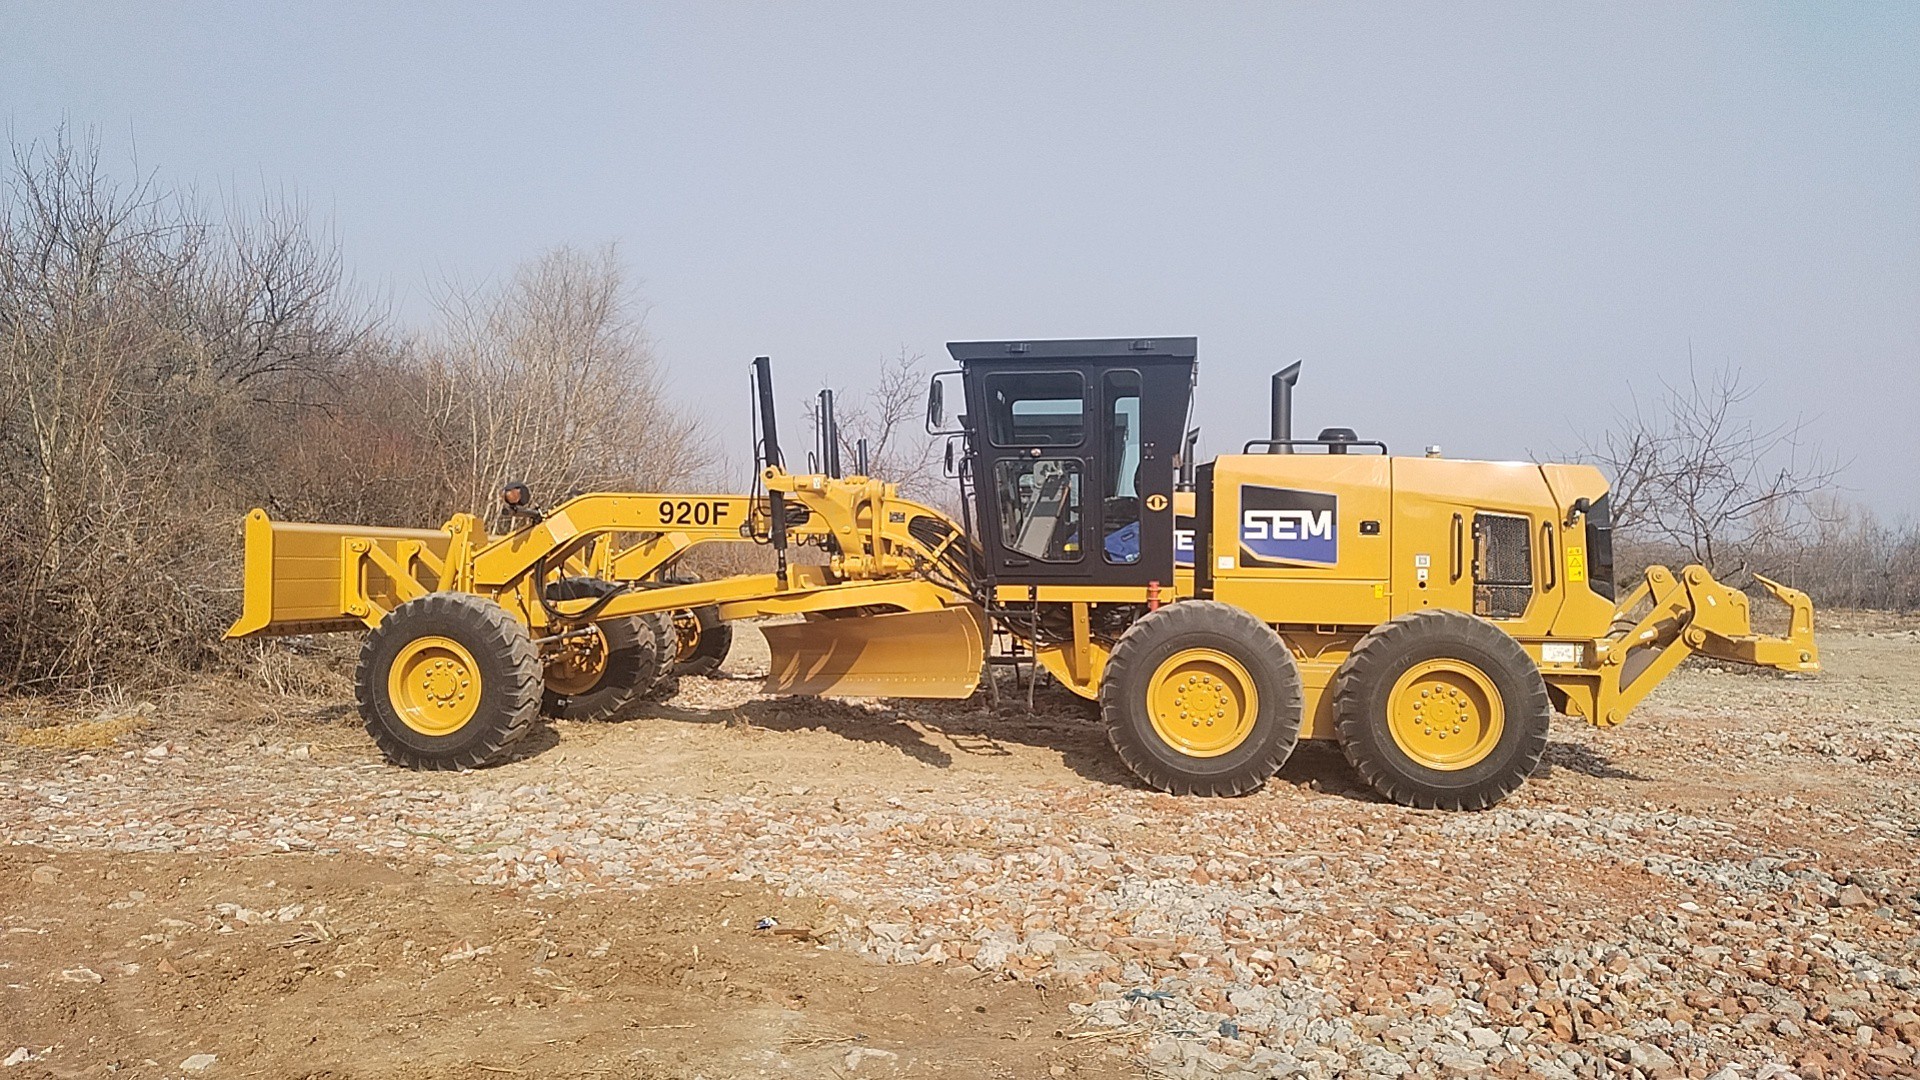
 รถเกรด SEM 920Fรถเกรดดิน SEM F Series Tier 2 ติดตั้งเครื่องยนต์ SDEC และระบบไฮดรอลิกแบบตรวจจับโหลด PPC เพื่อให้ใบมีดเคลื่อนที่ได้อย่างสม่ำเสมอและแม่นยำ พร้อมลดการสิ้นเปลืองเชื้อเพลิง ชุดขับเคลื่อนแบบเพลาคู่ด้านหลังผลิตโดย Caterpillar และใช้การออกแบบเพลาคู่ที่ผ่านการพิสูจน์แล้วของ Caterpillar ให้ความน่าเชื่อถือที่เหนือกว่า อายุการใช้งานยาวนานขึ้น และต้นทุนการเป็นเจ้าของและการใช้งานต่ำลง
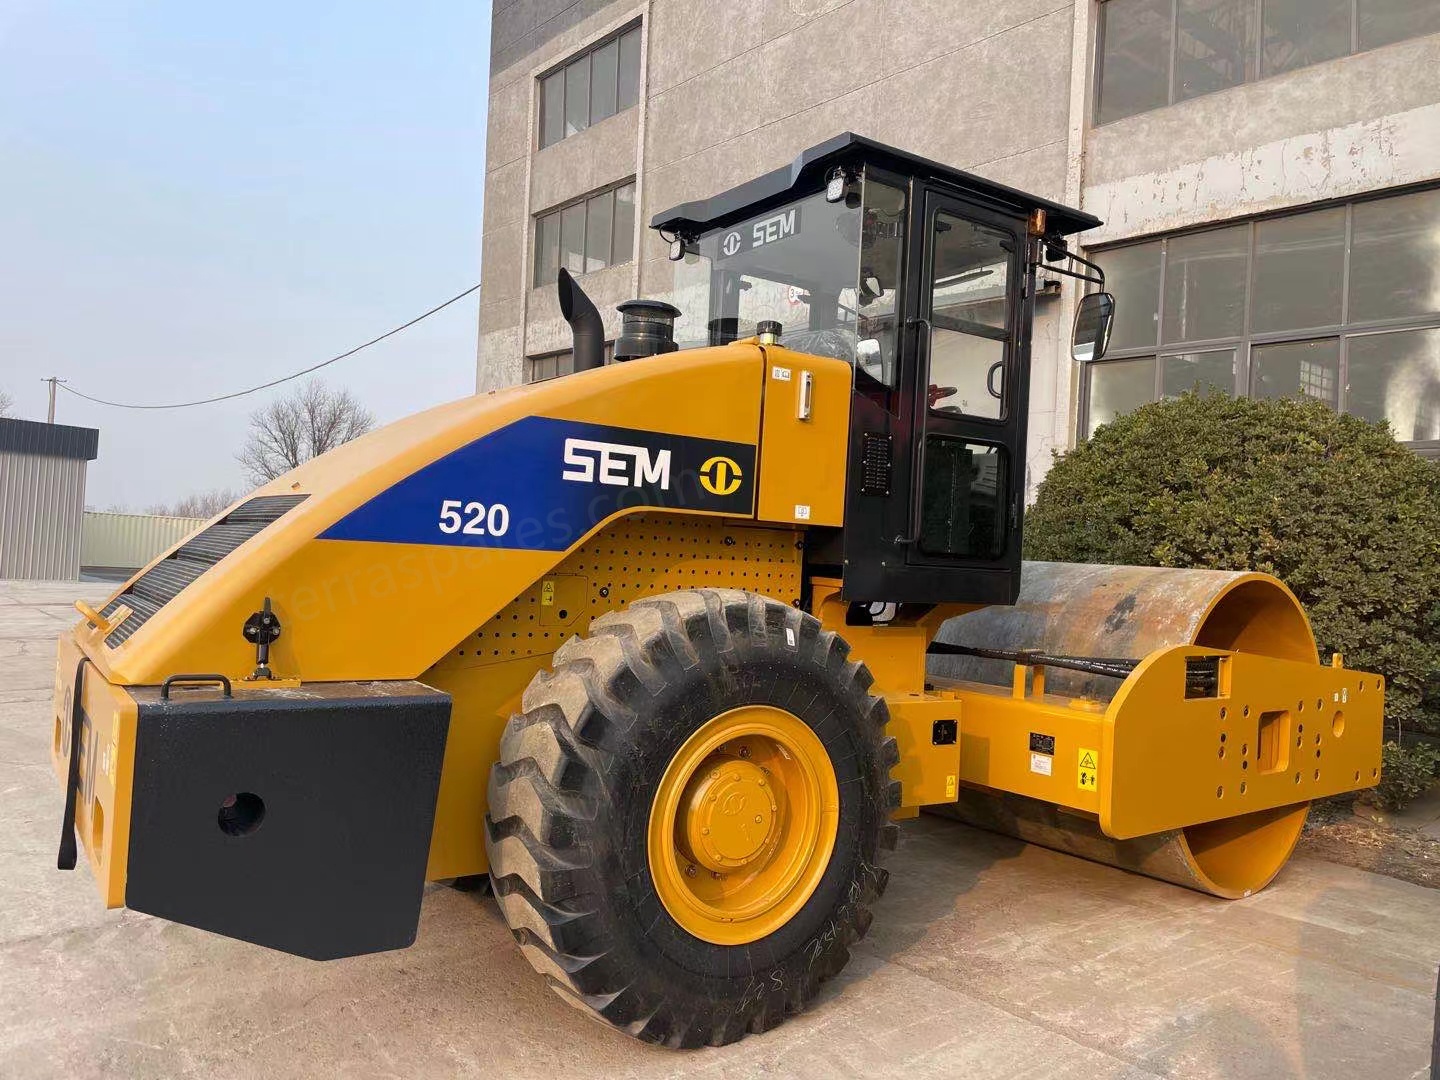
 รถบดถนน SEM รุ่น 520รถบดถนนสั่นสะเทือนแบบล้อเหล็กเดี่ยว SEM 520 เป็นเครื่องจักรบดอัดงานหนักที่ออกแบบมาสำหรับการก่อสร้างถนนขนาดใหญ่ โครงการทางหลวง และงานดินหนัก ขับเคลื่อนด้วยเครื่องยนต์ Weichai ประสิทธิภาพสูง ให้กำลังที่สม่ำเสมอและเพียงพอสำหรับการทำงานต่อเนื่องเป็นเวลานาน มาพร้อมระบบสั่นสะเทือนแบบปิดชนิดพ็อดที่ทันสมัย ช่วยป้องกันฝุ่นและน้ำเข้าสู่ระบบได้อย่างมีประสิทธิภาพ จึงยืดอายุการใช้งานของชิ้นส่วนหลักได้อย่างมาก ด้วยแรงกระตุ้นที่ทรงพลัง ความถี่และแอมพลิจูดการสั่นสะเทือนที่ปรับให้เหมาะสม จึงให้ผลการบดอัดที่ยอดเยี่ยมบนชั้นดิน กรวด และแอสฟัลต์ โครงสร้างตัวรถเสริมความแข็งแรงและระบบเบรกเปียกที่เชื่อถือได้ช่วยให้มีเสถียรภาพและความปลอดภัยในการทำงานเหนือระดับบนภูมิประเทศหลากหลายรูปแบบ ในฐานะรุ่น National II / Tier 2 ที่พร้อมส่งออก เครื่องจักรนี้ใช้งานได้ดีกับเชื้อเพลิงทั่วไป และมีการจัดวางที่เอื้อต่อการบำรุงรักษา ช่วยให้ดูแลรักษาประจำวันได้ง่าย
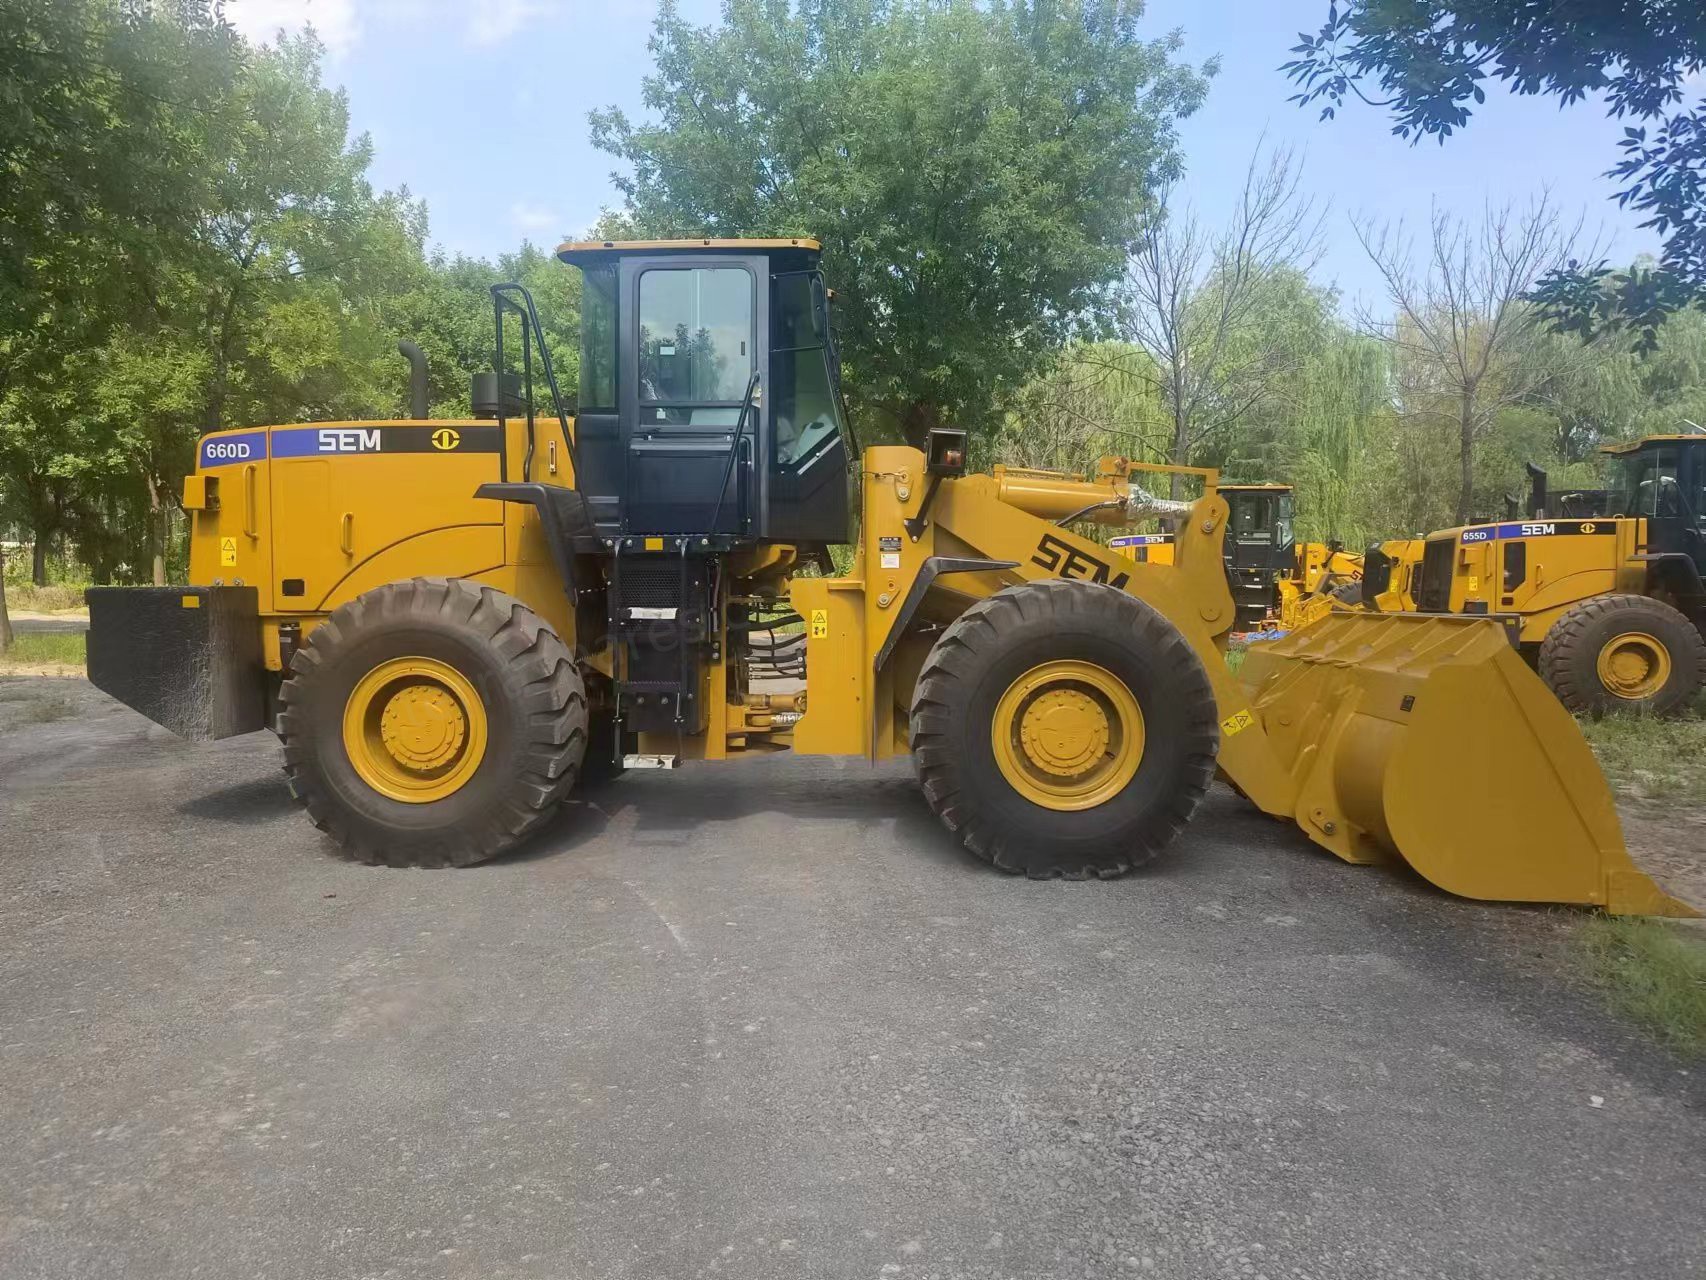
 รถตักล้อยาง SEM รุ่น 660D ขนาด 6 ตันรถตักล้อยาง SEM รุ่น 660D ขนาด 6 ตัน เป็นเครื่องจักรงานหนักประสิทธิภาพสูง ออกแบบมาเพื่อรองรับงานตัก กองเก็บ และขนถ่ายวัสดุที่ท้าทายที่สุด ขับเคลื่อนด้วยเครื่องยนต์ Weichai กำลัง 178kW ที่แข็งแกร่ง พร้อมระบบส่งกำลังแบบ countershaft ที่ทนทาน ให้กำลังสม่ำเสมอและแรงบิดที่เชื่อถือได้สำหรับน้ำหนักบรรทุกพิกัด 6 ตัน ระบบไฮดรอลิกตรวจจับภาระโหลดขั้นสูงช่วยให้รุ่น 660D ทำงานได้อย่างราบรื่น ตอบสนองฉับไว และมีรอบการทำงานรวดเร็ว ช่วยเพิ่มผลิตภาพในทุกกะ ด้วยความจุบุ้งกี๋ตั้งแต่ 2.8 ถึง 5.5 m³ จึงรองรับการใช้งานได้หลากหลาย ทั้งเหมืองแร่ เหมืองหิน ท่าเรือ และไซต์งานก่อสร้าง รุ่นนี้ออกแบบโดยคำนึงถึงความสะดวกสบายของผู้ควบคุมและการบำรุงรักษาต่ำ พร้อมสำหรับการส่งออก เป็นรุ่น National II / Tier 2 ที่ทำงานได้อย่างเชื่อถือได้แม้ใช้เชื้อเพลิงคุณภาพต่ำ และมีรูปแบบการจัดวางที่เรียบง่ายและสะดวกต่อการซ่อมบำรุง